RCA și CASCO: ce acoperă fiecare și când ai nevoie de fiecare
Una e obligatorie și te apără de ce le faci altora. Cealaltă e opțională și te apără de ce ți se întâmplă ție. Nu se înlocuiesc una pe alta.
 i
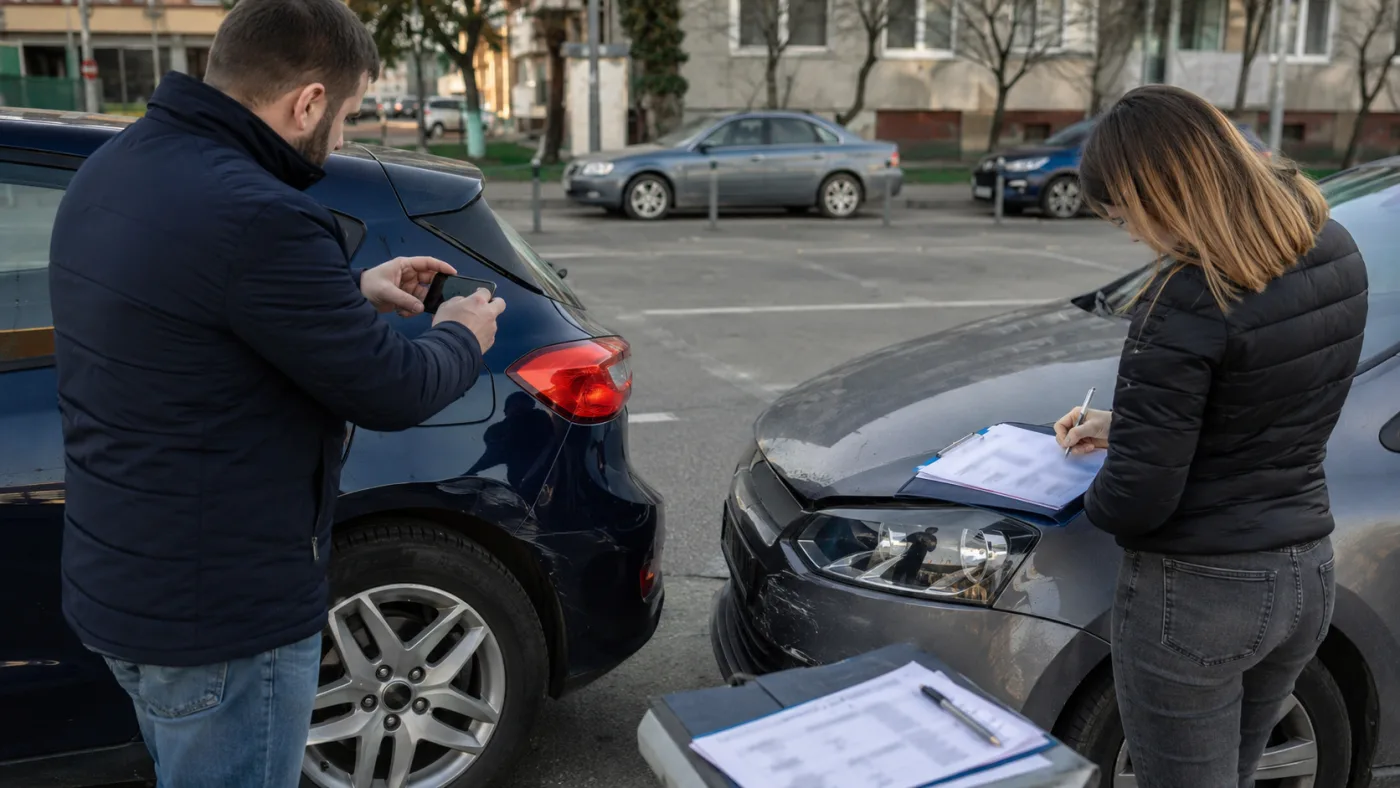
Confuzia dintre cele două e atât de răspândită încât merită spusă de la început, într-o singură propoziție: RCA plătește paguba pe care o faci tu altcuiva. CASCO plătește paguba mașinii tale. Restul sunt detalii, dar detaliile contează.
RCA — obligatorie prin lege
Asigurarea de răspundere civilă auto e reglementată în România prin Legea nr. 132/2017. Nu e o opțiune: orice vehicul înmatriculat trebuie să aibă RCA valabilă, iar poliția o poate verifica în trafic.
Ce acoperă: prejudiciile produse terților printr-un accident în care tu ești vinovat — atât pagubele materiale (mașina lovită, gardul dărâmat, marfa distrusă), cât și vătămările corporale sau decesul. Legea stabilește limite de despăgubire, separat pentru daunele materiale și pentru cele corporale; sumele se actualizează periodic, așa că merită verificate la momentul la care închei polița.
Ce nu acoperă: propria ta mașină. Dacă intri singur într-un stâlp, RCA nu-ți dă niciun leu pentru reparație. Asta surprinde mulți oameni exact în ziua în care n-ar trebui să fie surprinși.
Decontarea directă — o scurtătură pe care puțini o folosesc
Legea prevede și decontarea directă între asigurători: dacă ești păgubit, în anumite condiții te poți adresa propriului tău asigurător RCA, nu celui al vinovatului. Condițiile de bază sunt ca accidentul să fi avut loc în România, ambele vehicule să fie înmatriculate în România și să aibă RCA valabilă la momentul evenimentului, iar pagubele să fie exclusiv materiale — fără vătămări corporale.
E util de știut fiindcă scurtează drumul: discuți cu firma ta, nu cu una pe care n-ai ales-o. Verifică totuși dacă asigurătorul tău oferă serviciul, nu e automat la toți.
CASCO — opțională, și de aceea foarte diferită de la o poliță la alta
CASCO nu e obligatorie și nu are un conținut standard. Fiecare asigurător își face propriul produs, cu propriile acoperiri și excluderi. De obicei acoperă avarii din accident indiferent de vină, furt, incendiu, evenimente naturale (grindină, căderi de copaci), vandalism. De obicei — dar „de obicei" nu e o garanție.
Aici e singurul sfat care contează cu adevărat: citește condițiile de asigurare înainte, nu după. Mai exact, caută trei lucruri:
- Franșiza. Suma pe care o suporți tu la fiecare daună. O poliță ieftină cu franșiză mare poate însemna că la o zgârietură nu primești nimic.
- Excluderile. Situațiile în care asigurătorul nu plătește. Sunt scrise, sunt clare și sunt partea pe care nu o citește nimeni.
- Cum se despăgubește. La service-ul ales de tine, la unul din rețeaua lor, cu piese noi sau cu uzură scăzută din valoare.
Când merită CASCO și când nu prea
Nu există un răspuns valabil pentru toată lumea, dar există o socoteală simplă. Întreabă-te cât ar costa să înlocuiești mașina mâine, din banii tăi, dacă ar dispărea. Dacă răspunsul e o sumă pe care o poți scoate fără să-ți dea planurile peste cap, CASCO e un lux. Dacă e o sumă care te-ar da peste cap, CASCO e o plasă de siguranță.
De aceea, în practică, are sens mai des la mașini noi sau relativ noi, la cele luate în credit sau leasing (unde de multe ori e și cerută), și la cele care reprezintă o parte mare din ce ai. La o mașină veche, de valoare mică, prima anuală se poate apropia periculos de valoarea mașinii — moment în care socoteala nu mai iese.
Ce să reții
Cele două nu se înlocuiesc și nu se suprapun. RCA e obligatorie și te apără de consecințele pe care le poți produce altora — inclusiv de cele care depășesc cu mult valoarea mașinii tale. CASCO e o decizie personală despre cât risc poți duce singur.
Și un detaliu practic: la vânzarea mașinii, verifică ce se întâmplă cu polițele. RCA se poate rezilia, iar prima neconsumată se poate recupera în condițiile prevăzute de contract. Nu se întâmplă de la sine — trebuie cerut.