Ce faci după un accident RCA: pașii corecți și drepturile tale ca păgubit
Constatare amiabilă sau poliție, cum deschizi dosarul de daună, în câte zile e obligat asigurătorul să răspundă și ce faci dacă întârzie sau îți oferă prea puțin. Cu termenele din Legea 132/2017 și articolul indicat de fiecare dată.
 i
Într-un accident, primele minute contează mai mult decât toată corespondența de după. Nu pentru că trebuie să faci ceva complicat, ci pentru că din ce faci acolo se scrie dosarul tău de daună. Un formular completat greșit sau o poză nefăcută se plătesc două luni mai târziu, în bani.
Ghidul ăsta merge pe firul întâmplării: ce faci în stradă, cum deschizi dosarul, în cât timp e obligat asigurătorul să-ți răspundă și ce ai de făcut dacă întârzie sau îți oferă prea puțin. Termenele sunt cele din Legea 132/2017 privind asigurarea obligatorie RCA, cu articolul indicat de fiecare dată — ca să le poți verifica singur și, la nevoie, să le citezi.
1. În stradă: amiabilă sau poliție?
Prima decizie e și cea mai simplă, fiindcă legea o ia în locul tău. Formularul de constatare amiabilă de accident se poate folosi doar dacă sunt îndeplinite amândouă condițiile din art. 17 alin. (1) din Legea 132/2017:
- în eveniment sunt implicate exact două vehicule;
- din accident rezultă numai prejudicii materiale.
Dacă e implicat un al treilea vehicul, dacă cineva e rănit — oricât de ușor — sau dacă a fost avariat altceva decât vehiculele (un stâlp, un gard, un panou), amiabila nu se aplică. Atunci se cheamă poliția.
Mai sunt două situații în care, deși teoretic ai putea completa amiabila, e mai bine să n-o faci: când celălalt șofer nu recunoaște vinovăția și când ai o îndoială despre valabilitatea RCA-ului lui. Amiabila presupune că sunteți de acord cine a greșit. Dacă nu sunteți, o semnătură pusă ca să scapi mai repede se întoarce împotriva ta.
Ce completezi și ce fotografiezi
Formularul cere data, locul, datele de identificare ale șoferilor, ale vehiculelor și ale asigurărilor. Completați-l amândoi, pe loc, și păstrați fiecare un exemplar. Nu semna un formular incomplet cu gândul că îl completezi acasă.
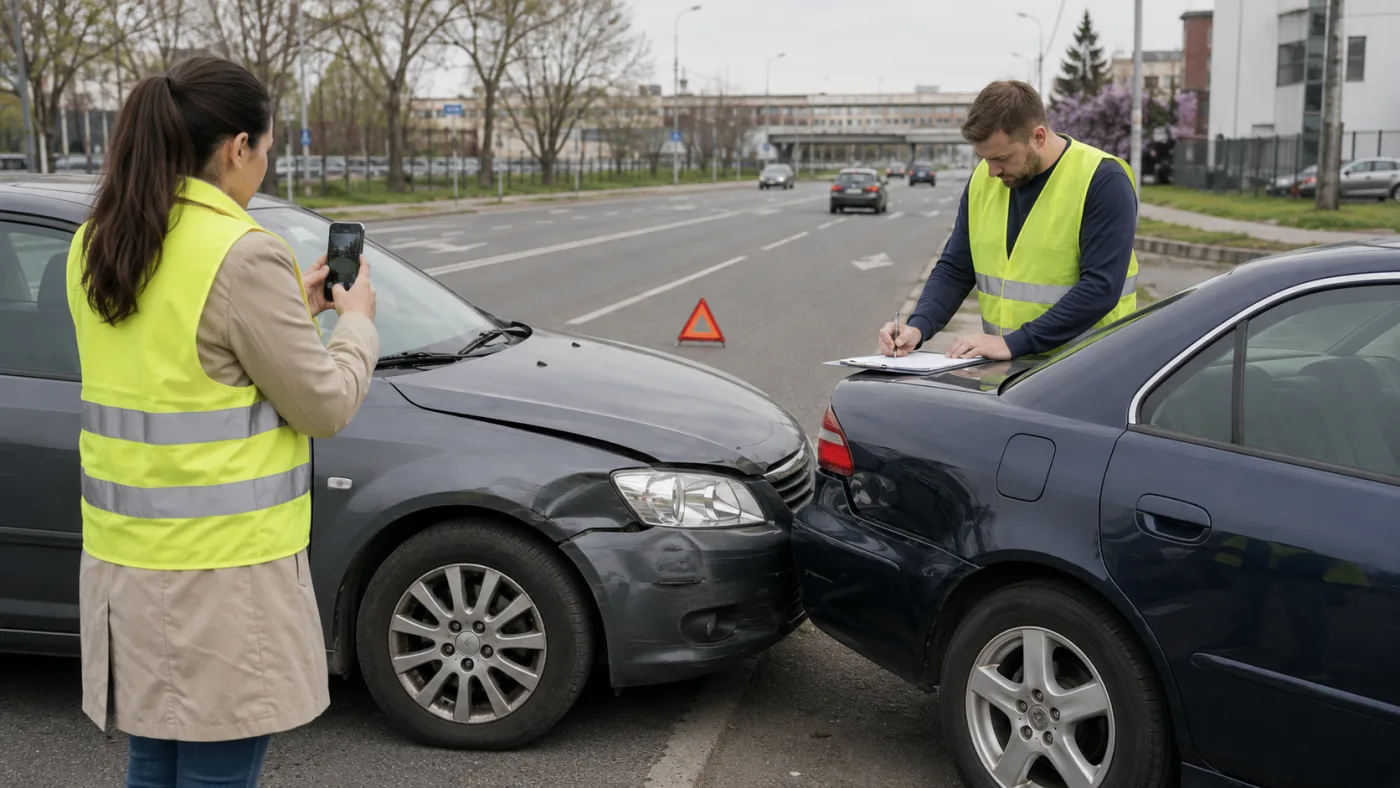
Independent de formular, fă poze. Nu două, ci un set:
- ansamblul, de la distanță, din două-trei unghiuri, în care se vede poziția mașinilor;
- avariile fiecărei mașini, de aproape;
- numerele de înmatriculare, clar;
- marcajele, semnele de circulație și semaforul, dacă e cazul;
- urmele de frânare și cioburile, înainte să le împrăștie traficul.
Pozele nu sunt o formalitate. Când, peste o lună, cineva contestă cum s-a produs accidentul, ele sunt singurul lucru care nu-și schimbă povestea.
2. Anunță-ți asigurătorul în 5 zile lucrătoare
Art. 15 alin. (1) din Legea 132/2017 prevede că asiguratul notifică asigurătorul RCA în termen de 5 zile lucrătoare de la producerea accidentului. Termenul e scurt și mulți îl ratează, crezând că dosarul se deschide oricum la vopsitorie.
Notificarea e un lucru, cererea de despăgubire e altul. Cererea o depune partea prejudiciată — adică tu, dacă ție ți s-a stricat mașina — la asigurătorul RCA al vinovatului, sau la propriul asigurător, dacă ai decontare directă.
3. Unde depui cererea: la asigurătorul vinovatului sau la al tău
Varianta clasică: depui cererea la asigurătorul RCA al celui vinovat. El plătește, el decide, cu el discuți.
Varianta a doua e decontarea directă, reglementată de art. 26 din Legea 132/2017: te adresezi propriului tău asigurător, care te despăgubește și apoi își recuperează banii de la asigurătorul vinovatului. E mai comod — vorbești cu cine îți cunoaște deja dosarul.
Două lucruri de reținut despre decontarea directă:
- Nu o ai automat. Legea spune că serviciul „se ofertează obligatoriu de către asigurător, dar achiziția acesteia este opțională de către asigurat" — adică asigurătorul e obligat să ți-l propună, dar tu trebuie să-l fi cumpărat. Dacă n-ai bifat-o la încheierea poliței, nu o poți folosi acum.
- Se aplică doar în anumite condiții: ambele vehicule asigurate în România, accidentul produs pe teritoriul României, numai prejudicii materiale și RCA valabil la data accidentului.
4. Termenele asigurătorului: cele 30 de zile
Ăsta e articolul pe care merită să-l știi pe de rost. Art. 21 alin. (1) din Legea 132/2017: în termen de 30 de zile de la data înaintării cererii de despăgubire, asigurătorul RCA este obligat fie să răspundă cu o ofertă de despăgubire justificată, în scris, fie să notifice în scris motivele pentru care respinge sau reduce despăgubirea.
A treia variantă — tăcerea — nu există în lege. Dacă asigurătorul nu comunică refuzul și motivele lui în cele 30 de zile, este obligat la plata despăgubirii.
Investigația proprie și cele 5 zile lucrătoare
Asigurătorul poate deschide o procedură de investigație, dacă are motive întemeiate să se îndoiască de producerea evenimentului. Dar art. 21 alin. (3) îi pune o condiție: trebuie să te anunțe în scris, în 5 zile lucrătoare de la deschiderea dosarului de daună, că intenționează să investigheze. Dacă nu o face în acest termen, pierde dreptul de a investiga și trebuie să plătească.
Merită reținut, fiindcă „suntem în investigație" e răspunsul care se dă cel mai des la telefon, uneori după ce termenul a trecut de mult.
Plata: 10 zile de la acceptare
După ce accepți oferta, art. 21 alin. (4) dă asigurătorului 10 zile pentru plata efectivă. Același termen curge și de la data unei hotărâri judecătorești definitive, dacă s-a ajuns acolo.
Penalități: 0,2% pe zi
Dacă asigurătorul nu-și respectă obligațiile de plată sau le îndeplinește defectuos, art. 21 alin. (5) prevede penalități de 0,2% pe zi de întârziere, calculate la nivelul sumei de despăgubire cuvenită.
Nu e o sumă simbolică. La o despăgubire de 20.000 de lei, 0,2% pe zi înseamnă 40 de lei pentru fiecare zi de întârziere — 1.200 de lei într-o lună. Penalitățile se cer explicit; nu se adaugă singure la plată.
5. Dacă asigurătorul întârzie, refuză sau oferă prea puțin
Cel mai frecvent nu e refuzul, ci oferta mică: o sumă care acoperă jumătate din reparație, pe motiv de „uzură" sau de „piese neoriginale". Ai trei căi, care nu se exclud.
a) Contestația la asigurător
Prima, și cea mai rapidă. Trimite o cerere scrisă, cu confirmare de primire, în care soliciți refacerea evaluării și atașezi dovezi: deviz de la un service autorizat, prețuri de piese, fotografii. Cere explicit motivarea în scris a diferenței dintre devizul tău și oferta lor.
b) SAL-Fin — gratuit și în afara instanței
SAL-Fin este entitatea de soluționare alternativă a litigiilor din domeniul financiar nebancar, care funcționează pe lângă ASF. Procedura e gratuită pentru consumator, se desfășoară în fața unor conciliatori neutri și se termină mult mai repede decât un proces.
Nu e o cale teoretică: potrivit datelor publicate de ASF, sumele obținute prin conciliere sunt în multe cazuri sensibil mai mari decât cele oferite inițial de asigurători, iar în primele luni ale anului 2026 numărul cererilor s-a dublat față de perioada corespunzătoare din anul anterior.
c) Petiția la ASF și, în ultimă instanță, instanța
Poți depune petiție la Autoritatea de Supraveghere Financiară, care supraveghează piața asigurărilor. Iar dacă nimic nu funcționează, rămâne acțiunea în instanță — mai lentă și cu costuri, dar cu penalitățile de 0,2% pe zi care se acumulează între timp.
6. Greșelile care costă cel mai mult
- Semnarea unei amiabile în care recunoști vina „ca să scapi mai repede". Documentul rămâne. Discuția din parcare nu.
- Repararea mașinii înainte de constatare. Fără constatare, paguba nu se mai poate evalua, iar asigurătorul e îndreptățit să conteste devizul.
- Acceptarea primei oferte fără s-o compari cu un deviz real. Cere un deviz la un service autorizat înainte să semnezi acceptarea.
- Ratarea termenului de 5 zile lucrătoare pentru notificarea propriului asigurător.
- Comunicarea doar telefonic. Ce nu e în scris, cu dată și confirmare de primire, nu s-a întâmplat. Termenele legale curg de la data înaintării cererii — trebuie să poți dovedi care e acea dată.
7. Când merită ajutor specializat
Un dosar simplu — două mașini, avarii clare, vinovăție necontestată — se rezolvă singur. Merită ajutor atunci când apare cel puțin unul dintre lucrurile astea: vătămare corporală, daună totală contestată, diferență mare între deviz și ofertă, accident în străinătate sau cu un vehicul înmatriculat în alt stat, ori un asigurător care depășește termenele și nu răspunde.
Recomandare afiliată. Secțiunea de mai jos prezintă un partener de la care primim un comision dacă îi folosești serviciile. Pe tine nu te costă nimic în plus, iar reducerea rămâne a ta. O scriem aici, nu la subsol, ca să știi ce citești.
APRCA — Asociația Păgubiților RCA este o asociație care se ocupă exact de situațiile de mai sus. Ce oferă, potrivit informațiilor publicate de ei:
- deschiderea și soluționarea completă a dosarului de daună;
- consiliere telefonică din partea unui expert;
- evaluarea corectă a pagubei — valoare de piață în sistem D.A.T. și deviz de reparație;
- mașină la schimb pe durata reparației sau în caz de daună totală;
- reprezentare în cazurile de vătămare corporală sau deces din accident RCA;
- accidente produse în străinătate sau cu vehicule înmatriculate în alt stat;
- contestarea procesului-verbal și recuperarea permisului.
Serviciile lor se plătesc, de regulă, ca procent din despăgubirea obținută — adică abia după ce primești banii. Întreabă-i din start cât e comisionul în cazul tău, ca să compari cu ce ai obține singur.
Folosește codul APRCA48 pentru 20% reducere la serviciile APRCA.
Pe scurt: termenele care contează
| Ce | În cât timp | Temei |
|---|---|---|
| Îți anunți propriul asigurător | 5 zile lucrătoare de la accident | art. 15 alin. (1) |
| Asigurătorul anunță că investighează | 5 zile lucrătoare de la deschiderea dosarului | art. 21 alin. (3) |
| Ofertă de despăgubire sau refuz motivat | 30 de zile de la cerere | art. 21 alin. (1) |
| Plata, după ce accepți oferta | 10 zile | art. 21 alin. (4) |
| Penalități de întârziere | 0,2% pe zi din despăgubire | art. 21 alin. (5) |
Articolul are scop informativ și nu ține loc de consultanță juridică. Textul legii se poate modifica; înainte de a invoca un termen, verifică forma în vigoare a Legii 132/2017 pe portalul legislativ oficial.