Asigurări la închirierea unei mașini: CDW, franșă și depozit
RCA e obligatoriu prin lege, dar restul protecției la o mașină închiriată vine din contract: CDW, franșă, depozit, excluderi. Vezi ce înseamnă fiecare, ce verifici înainte să semnezi și cum te aperi la predare.
 i
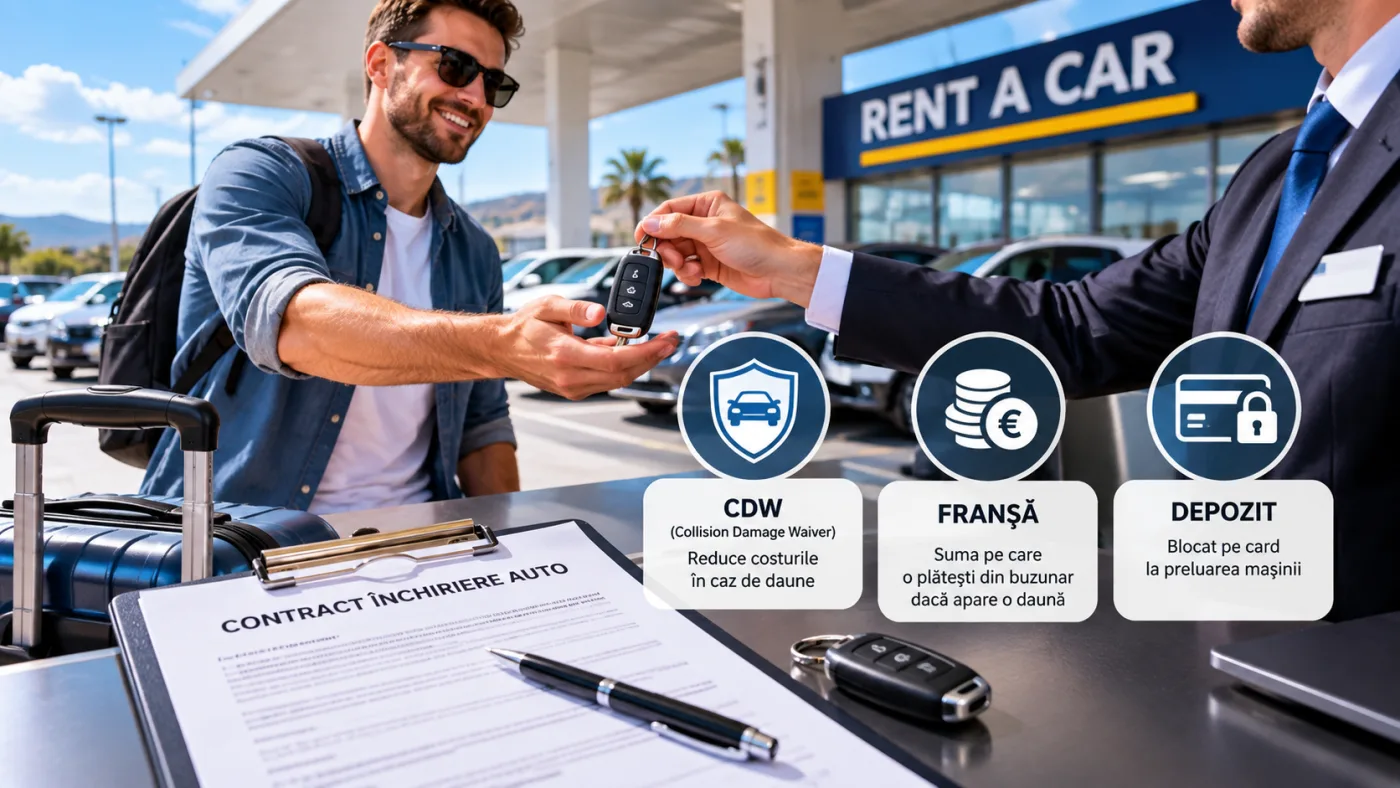
La ghișeul firmei de închirieri, după ce ai ales mașina, urmează întrebarea care schimbă prețul final: „Doriți și protecția completă?". Aici se amestecă siglele (CDW, SCDW, TP), cuvintele străine (excess, deductible) și o sumă blocată pe card. Mulți semnează repede, din grijă să nu piardă timp, și află abia la returnare ce au acceptat de fapt. Ghidul de față separă ce impune legea de ce se negociază prin contract și te învață să citești a doua parte înainte să-ți pui semnătura.
Ce impune legea: RCA pentru orice vehicul
Legea nr. 132/2017 privind asigurarea obligatorie de răspundere civilă auto stabilește la art. 3 că proprietarul sau utilizatorul unui vehicul care staționează în mod obișnuit în România încheie și menține în valabilitate o asigurare RCA. Într-o închiriere, mașina aparține firmei de închirieri, iar aceasta este cea care trebuie să aibă RCA valid. Nu tu cumperi RCA-ul, iar el nu ar trebui să apară ca opțiune contra cost: ca principiu, portalul european Your Europe menționează că fiecare vehicul de închiriat trebuie să fie acoperit de o asigurare de răspundere civilă, valabilă în toate țările UE, și că aceasta ar trebui să fie inclusă în prețul de închiriere.
Trebuie înțeles însă ce acoperă RCA. Potrivit art. 10 din lege, asigurarea RCA acoperă prejudicii produse terților prin accidente de vehicule. Asigurătorul despăgubește partea prejudiciată pentru prejudiciile dovedite (vătămări corporale, deces, prejudicii materiale și altele enumerate la art. 11). Cu alte cuvinte, dacă provoci un accident, RCA-ul mașinii închiriate plătește mașina celuilalt și victimele. Nu plătește reparația mașinii pe care ai închiriat-o. Pentru aceasta există alte mecanisme, care nu țin de obligația legală: exact CDW-ul, franșa și depozitul despre care vorbim mai jos.
Mai e un lucru de reținut: prezența RCA nu te scutește de răspundere. Legea vorbește, în alte articole, despre acțiuni în regres formulate de asigurător împotriva persoanei vinovate de producerea accidentului, în cazurile prevăzute de lege. Detaliile depind de fiecare situație, deci dacă ai un accident, urmează pașii din ghidul Ce faci după un accident RCA.
Ce nu e definit de lege: CDW, SCDW, TP și restul
Termenii CDW, SCDW sau TP nu sunt definiți într-un act normativ românesc pe care să-l poți cita. Sunt denumiri comerciale, folosite de firmele de închirieri, iar conținutul lor îl stabilește contractul. Pagina europeană citată mai sus spune doar că poți încheia o asigurare facultativă, care acoperă alte riscuri, de exemplu rănirea conducătorului, deteriorarea autovehiculului, furtul vehiculului sau al conținutului, acte de vandalism și asistență juridică, și că trebuie să știi ce daune acoperă contractul de asigurare, informație pe care o găsești în termenii și condițiile contractului de închiriere. De aici concluzia practică: același acronim poate însemna lucruri diferite la două firme.
| Termen frecvent | Ce înseamnă de obicei | Ce verifici în contract |
|---|---|---|
| CDW (Collision Damage Waiver) | Firma renunță la o parte din dreptul de a-ți cere costul reparării caroseriei, în anumite condiții. Nu este o asigurare clasică | Ce piese sunt incluse, ce excluderi are și, mai ales, cât rămâne în sarcina ta (franșa) |
| SCDW / „protecție completă" | Variantă care reduce sau anulează franșa | Dacă anulează franșa complet sau doar o reduce, și pentru ce tipuri de daune |
| TP (Theft Protection) | Limitează răspunderea ta la furtul vehiculului | Cum se aplică dacă cheile sunt lăsate în mașină sau dacă mașina nu era încuiată |
| Asigurare pentru conducător și pasageri | Compensează vătămările sau decesul persoanelor din mașină, în limitele contractului | Limite, excluderi, dacă acoperă pasagerii |
| Asistență rutieră | Remorcare, roată de rezervă, deblocare | Ce servicii sunt gratuite, ce se plătește separat |
Coloana din mijloc descrie folosirea obișnuită a termenilor; nu ține loc de contract. Dacă textul cuprins în contract spune altceva, contează textul semnat de tine.
Franșa: partea din daună care rămâne la tine
Franșa (în engleză, excess sau deductible) este suma până la care răspunzi tu pentru o daună, chiar dacă ai o formă de protecție. Se stabilește prin contract și diferă de la firmă la firmă și de la categorie la categorie. Exemplul logic, fără cifre inventate: dacă franșa este X și dauna este mai mică decât X, plătești tu toată dauna; dacă dauna este mai mare, plătești X, iar restul revine firmei sau asigurătorului, în limitele contractului. De aceea, întrebările utile sunt:
- care este franșa pentru daune de caroserie, pentru furt și pentru anvelope, parbriz sau interior, dacă sunt tratate separat;
- dacă franșa se aplică per eveniment sau per contract;
- dacă o reducere a franșei se plătește pe zi și ce anume reduce, la ce sumă ajunge;
- dacă există daune pe care nicio opțiune nu le acoperă.
Depozitul (garanția): banii blocați pe card sau lăsați în numerar
Depozitul, numit și garanție, este suma pe care firma o blochează pe cardul tău sau o încasează în numerar pentru a-și acoperi eventualele pretenții. Legea nu impune o valoare, așa că mărimea și regula de restituire sunt cele din contract. Înainte să semnezi, clarifică:
- suma exactă și moneda;
- dacă se blochează pe card (fără să se încaseze efectiv) sau se ia în numerar;
- termenul în care este eliberată după returnare și cum ești anunțat;
- ce se poate reține din ea (daune, combustibil lipsă, amenzi, curățenie) și cu ce dovezi;
- dacă o opțiune de protecție mai amplă schimbă valoarea depozitului.
Centrul European al Consumatorilor din România, care funcționează în cadrul ANPC, oferă consultanță gratuită în litigii cu comercianți din alte state membre ale UE, deci merită să-l ai în vedere dacă închiriezi de la o firmă străină și ai probleme cu restituirea garanției. Nu poate obliga însă comerciantul să accepte o soluție.
Excluderile: unde dispare protecția
Orice formă de protecție are excluderi. Nu le enumerăm ca fapt general, fiindcă diferă de la contract la contract, dar în contractele de închiriere se întâlnesc frecvent clauze despre: alte persoane la volan decât cele trecute în contract, conducerea sub influența alcoolului sau a altor substanțe, utilizarea mașinii în afara drumurilor publice, ieșirea din țară fără acord, depășirea numărului de pasageri, alimentarea cu combustibil nepotrivit, pierderea cheilor sau a documentelor, daune la roți, jante, parbriz, oglinzi ori la partea de sub caroserie. Fiecare clauză se citește cu contractul în față, nu din memorie.
Legea nr. 193/2000 privind clauzele abuzive din contractele dintre profesioniști și consumatori prevede la art. 4 că o clauză care nu a fost negociată direct cu consumatorul este considerată abuzivă dacă, prin ea însăși sau împreună cu alte prevederi din contract, creează, în detrimentul consumatorului și contrar bunei-credințe, un dezechilibru semnificativ între drepturile și obligațiile părților. Contractele standard preformulate se consideră nenegociate direct. Dacă o clauză ți se pare disproporționată, poți invoca această lege, dar mai eficient e să o observi înainte de semnare.
Străinătatea: RCA și carte verde
Contractul RCA precizează, potrivit art. 6 din Legea nr. 132/2017, statele în care documentul are valabilitate. Ghidul BAAR despre cartea verde arată că un document Carte Verde este valabil pe teritoriul statelor ale căror simboluri nu sunt barate cu „X" pe formularul documentului și că, pentru țări în afara celor acoperite automat, trebuie verificat în prealabil simbolul țării, chiar și pentru simplă tranzitare. Ghidul are o formă din 2017, așa că lista țărilor acoperite trebuie verificată pe versiunea la zi. Pentru fundal, vezi Cartea verde: când ai nevoie și ce acoperă.
Regula practică: dacă vrei să ieși din țară cu o mașină închiriată, spune-i firmei încă de la rezervare, cere acordul în scris și verifică pe documentele mașinii (asigurare, carte verde) că țara ta de destinație e acoperită. Multe contracte interzic sau condiționează ieșirea din țară, iar încălcarea poate anula protecțiile pe care le-ai plătit.
La predare: dovezile care te apără
Cel mai mare număr de dispute apar la returnare, din cauza daunelor care „au apărut" între predare și retur. Ce faci pentru a fi acoperit:
- Fă fotografii și un clip video cu toată mașina, la lumină, înainte să pleci: caroserie, jante, parbriz, interior, plafon, odometru și nivelul de combustibil vizibile în cadru.
- Cere ca defectele existente să fie trecute în procesul-verbal de predare și verifică să existe semnătura reprezentantului firmei. Un defect neconsemnat pe hârtie este greu de dovedit ulterior.
- Verifică documentele din mașină: cartea de identitate, RCA valabil, eventual cartea verde. Dacă lipsesc, cere-le înainte de plecare.
- Notează kilometrajul, combustibilul și regulile privind returnarea (nivel, oră, loc).
- La returnare, cere confirmarea scrisă că mașina a fost primită fără observații sau cu observațiile enumerate și fă din nou fotografii.
- Păstrează contractul, chitanțele și dovada blocării/eliberării depozitului până când ai văzut suma revenită în cont.
Aceleași reguli se aplică, oglindit, dacă îți închiriezi propria mașină: ghidul Cum închiriezi mașina ta altora în siguranță arată cum se pun aceste dovezi în practică din perspectiva proprietarului.
Alte surse de acoperire pe care le ai deja
Înainte să cumperi o protecție suplimentară, verifică dacă ai deja una: poți avea, prin cardul de credit, o poliță de călătorie sau un pachet de servicii, o acoperire pentru închirieri, sau poți întreba un asigurător dacă oferă o poliță separată pentru franșă. Nu putem generaliza condițiile, pentru că diferă de la produs la produs. Cere documentul cu condițiile și verifică trei lucruri: dacă se aplică la închirieri în țara în care închiriezi, ce daune sunt excluse și dacă trebuie să refuzi opțiunile firmei pentru ca acoperirea ta să funcționeze. Pentru diferența dintre RCA și CASCO, ca principii, vezi RCA și CASCO: ce acoperă fiecare.
Ce să reții
- RCA este obligatoriu prin lege pentru vehicul, iar în închiriere îl asigură firma; el despăgubește terții, nu mașina pe care ai închiriat-o.
- CDW, SCDW, TP sunt denumiri comerciale; conținutul lor este cel din contract, deci citește textul, nu doar acronimul.
- Franșa este partea din daună care rămâne la tine; întreabă concret cât este și în ce situații se aplică.
- Depozitul nu are o valoare impusă de lege; cere suma, condițiile de reținere și termenul de restituire în scris.
- Fotografiile, procesul-verbal de predare și confirmarea la returnare sunt cea mai bună protecție împotriva disputelor.
Întrebări frecvente
Dacă am CDW, mai plătesc ceva la o daună?
Depinde de contract. De regulă rămâne o franșă și există daune excluse. Cere exact suma franșei și lista excluderilor.
RCA-ul mașinii închiriate îmi plătește reparația mașinii închiriate?
Nu. Potrivit Legii nr. 132/2017, RCA acoperă prejudiciile produse terților. Daunele la mașina închiriată se tratează prin protecțiile din contract și, după caz, prin depozit.
Pot conduce mașina închiriată în afara țării?
Doar dacă permit contractul și documentele de asigurare. Cere acordul în scris și verifică ce țări acoperă asigurarea și cartea verde; simbolul unei țări barat cu „X" înseamnă că documentul nu este valabil acolo.
Firma poate reține din depozit pentru orice?
Poate reține doar în condițiile din contract și pe baza unor pretenții justificate. Cere detaliul și dovezile pentru fiecare sumă reținută. O clauză disproporționată, nenegociată, poate fi abuzivă potrivit Legii nr. 193/2000.
Ce fac dacă nu mi se returnează garanția?
Cere în scris explicația și dovezile, păstrează contractul și dovezile de la predare, apoi sesizează firma. Pentru firme din alte state UE poți apela la Centrul European al Consumatorilor România; pentru firme din România, la instituțiile de protecție a consumatorului.
Merită să cumpăr protecția completă?
Nu există un răspuns universal. Compară costul ei pe zi cu franșa pe care ai avea-o fără ea și cu acoperirile pe care le ai deja din alte surse. Contează și cât de sigur ești pe traseu și pe stilul tău de condus.
Înainte de a alege o firmă, parcurge și ghidul Ce verifici înainte să închiriezi o mașină și cel despre drepturile și obligațiile tale, iar ofertele disponibile le găsești în secțiunea de închirieri.
Surse oficiale
- Legea nr. 132/2017 privind asigurarea obligatorie de răspundere civilă auto, art. 3, 6, 10, 11 - verificat la 30.09.2026, în forma consolidată (ultima modificare listată: 13.12.2025)
- Your Europe (Comisia Europeană) - Închirierea unei mașini - verificat la 30.09.2026
- Legea nr. 193/2000 privind clauzele abuzive din contractele încheiate între profesioniști și consumatori, art. 4 - verificat la 30.09.2026, în forma consultată la data verificării
- BAAR - Ghid „Cum folosim documentul Carte Verde" - verificat la 30.09.2026 (document publicat în 2017)
- ANPC - Centrul European al Consumatorilor România - verificat la 30.09.2026
Informațiile au caracter orientativ și nu înlocuiesc consultanța unui specialist.